
00:00:00


Tribunal recomenda ações urgentes para otimizar arrecadação no último ano considerado para cálculo do IBS
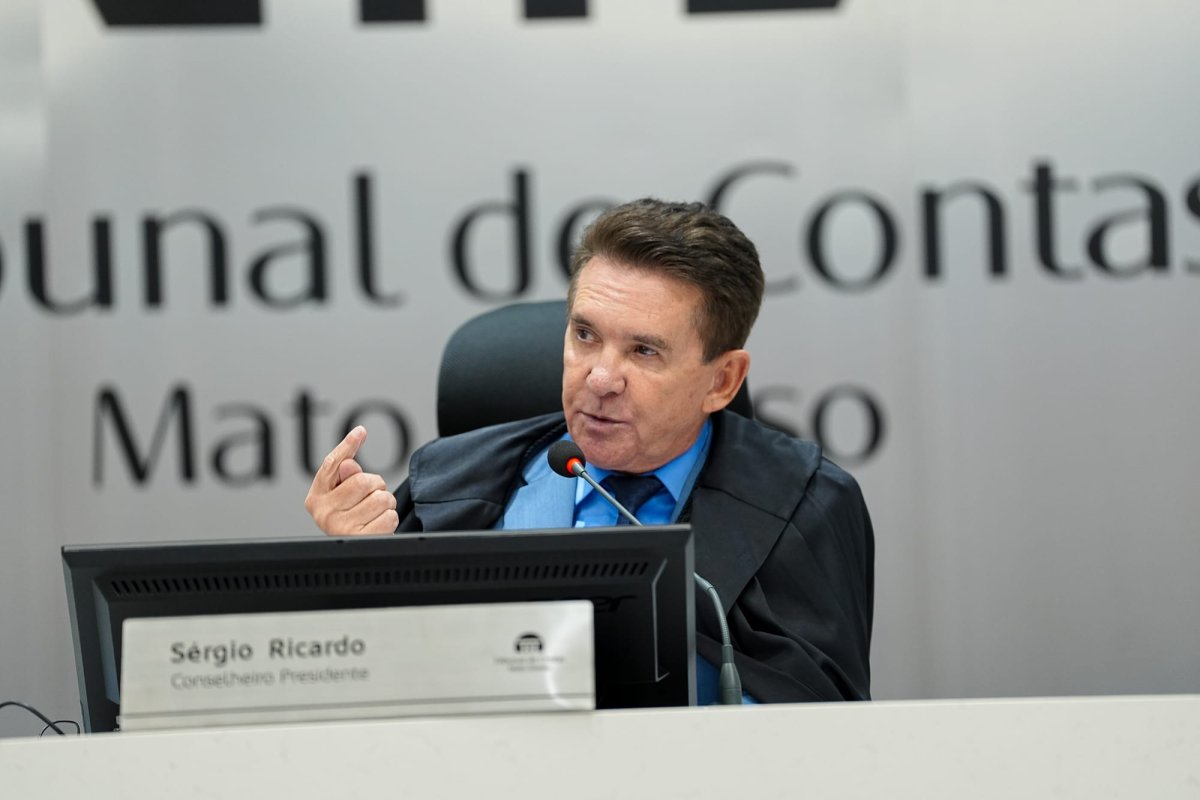
O Tribunal de Contas de Mato Grosso emitiu orientação aos gestores municipais para que acelerem, durante o ano de 2026, os procedimentos de identificação e cobrança de débitos relativos ao Imposto sobre Serviços. A recomendação surge em contexto crítico, já que este será o último exercício fiscal considerado na formulação da receita média que determinará a distribuição do Imposto sobre Bens e Serviços entre os entes federativos.
Conforme destacou o presidente da corte de contas, o momento demanda mobilização imediata dos municipios para captar recursos que ainda podem ser recuperados. A instituição recomenda que as prefeituras dediquem esforços compatíveis com a relevância do cenário, sempre observando marcos legais e segurança jurídica na execução das políticas de arrecadação.
A Comissão Permanente de Sustentabilidade Fiscal e Desenvolvimento estruturou um conjunto de orientações técnicas em resposta a demanda específica da administração municipal de Sorriso. O material disponibiliza ferramentas práticas para que os municípios localizem e recuperem quantias não declaradas, subnotificadas ou de difícil realização, potencializando o desempenho da máquina arrecadadora.
Dois elementos justificam a urgência da iniciativa: primeiro, a proximidade do prazo de decadência que afeta parcela significativa dos créditos mapeados; segundo, o encerramento do período de apuração em 31 de dezembro, data limite para inclusão da arrecadação na média de referência do novo tributo. A combinação dessas variáveis torna imprescindível que medidas efetivas sejam implementadas ainda neste exercício.
Na avaliação da composição especializada, os gestores devem analisar não apenas o montante bruto dos débitos, mas sua viabilidade prática de recebimento, considerando despesas operacionais, temporalidade decorrida, solidez financeira do devedor e probabilidade concreta de êxito.
Programas de conformidade espontânea
Entre as metodologias sugeridas pela instituição fiscalizadora figura a implementação de regimes que permitam aos contribuintes regularizarem voluntariamente suas obrigações, efetuando pagamentos ainda dentro do exercício em análise.
O órgão técnico autoriza ainda a concessão de abatimentos, reduções graduais e condições especializadas de parcelamento para viabilizar a recuperação de créditos com baixa probabilidade de realização pelos meios tradicionais, desde que devidamente fundamentados em dispositivos legais e sustentados por análise técnica consistente.
A orientação incorpora os avanços introduzidos pela Lei Complementar 236 de 2026, que expandiu significativamente as possibilidades de negociação e composição de litígios na esfera tributária municipal.
Em tais circunstâncias, a redução do valor nominal do crédito não constitui obrigatoriamente abdução de receita quando se correlaciona à possibilidade tangível de recuperação de montantes que, por procedimentos usuais, permaneceriam não arrecadados.
Janela temporal para o cálculo redistributivo
A legislação de reforma tributária estabelece que a arrecadação mensurada entre 2019 e 2026 comporá a base de cálculo para definição da receita média de cada município. Diante disso, o tribunal reafirma a premência de intervenção dos administradores até o fechamento do ano fiscal.
A comissão já havia emanado orientação anterior por meio de nota recomendatória específica, sugerindo aos municípios a intensificação de cruzamento de bases de dados, procedimentos de cobrança, adesão a programas voluntários e recuperação de débitos do setor de serviços.
O novo parecer consolida essas recomendações anteriores e estabelece que os planos de retomada de receitas devem ser calibrados conforme a efetiva capacidade administrativa de arrecadação, levando em consideração as despesas inerentes aos processos de cobrança e o impacto financeiro positivo para os cofres públicos municipais.
A presente orientação assume caráter predominantemente consultivo, não substituindo nem limitando o escopo das atribuições tradicionais de fiscalização que competem ao Tribunal de Contas estadual.
Conteúdo/ODOC - O deputado Max Russi (Podemos), atual presidente da Assembleia Legislativa de Mato Grosso, anunciou sua intenção d...
Durante o primeiro turno das Eleições 2026, realizado no domingo (4), a Polícia Federal desenvolveu extensas operações em Mato Grosso voltadas ao c...
O Tribunal de Contas de Mato Grosso emitiu orientação aos gestores municipais para que acelerem, durante o ano de 2026, os procedimentos de identif...
© Copyright 2022, Todos os direitos reservados



Faça um comentário // Expresse sua opinião...
Veja os últimos Comentários